IAB gebildet, was nun? Die Investition, die zu Ihrem Investitionsabzugsbetrag passt.
Der Investitionsabzugsbetrag senkt Ihre Steuer sofort, verlangt aber eine echte Anschaffung. Diese Seite zeigt, woran Sie eine passende IAB-Investition erkennen, und stellt eine konkrete Möglichkeit auf den Prüfstand: die digitale Paketstation als gewerblicher Sachwert mit laufenden Erträgen, ganz ohne operativen Aufwand.
 Symbolbild, KI-generiert
Hinweis: Alle Zahlen auf dieser Seite sind gekennzeichnete Beispielrechnungen und Beispielannahmen, keine Steuer- oder Anlageberatung und keine Ertragsgarantie. Die steuerliche Gestaltung stimmen Sie mit Ihrem Steuerberater ab; die Annahmen sind offengelegt in den Unterlagen zum Download.
Der IAB ist kein Steuertrick. Er ist ein Investitionsversprechen.
Bis zu 50 % einer geplanten Anschaffung dürfen Sie schon heute vom Gewinn abziehen, bevor Sie einen Euro ausgegeben haben. Im Gegenzug erwartet das Finanzamt, dass die Investition tatsächlich kommt. Genau an diesem Punkt stehen die meisten, die hier landen.
Sie planen den IAB noch
Ihr Gewinn liegt unter 200.000 €, die Steuerlast drückt, und Sie überlegen, mit einem IAB gegenzusteuern. Der klügste Weg: Investition und IAB gemeinsam planen. Dann wissen Sie schon bei der Bildung, wofür der Abzug steht, und Ihr Steuerberater kann sauber gestalten.
Der IAB ist gebildet, die Investition offen
Der Steuerabzug ist verbucht, jetzt fehlt die passende Anschaffung. Die gute Nachricht: Sie haben bis zu drei Wirtschaftsjahre Zeit und können jederzeit investieren, heute genauso wie im nächsten Jahr. Das Zeitfenster ist Ihr Planungsvorteil, kein Countdown.
Sie wollen kein zweites Tagesgeschäft
Viele IAB-fähige Investitionen bedeuten Arbeit: eine Maschine braucht Aufträge, ein Fahrzeug einen Fahrer. Wer den Steuervorteil nutzen, aber keinen neuen Betriebszweig aufbauen will, braucht ein Wirtschaftsgut, das nach dem Kauf von Partnern bewirtschaftet wird.
Der Investitionsabzugsbetrag in 90 Sekunden
§ 7g EStG erlaubt es kleinen und mittleren Betrieben, geplante Investitionen steuerlich vorzuziehen. Das sind die fünf Eckpunkte, auf die es ankommt.
| Eckpunkt | Das heißt konkret |
|---|---|
| Bis zu 50 % vorab | Von den voraussichtlichen Anschaffungskosten dürfen bis zu 50 % schon im Jahr der Planung vom Gewinn abgezogen werden, maximal 200.000 € je Betrieb. |
| Gewinngrenze 200.000 € | Der Gewinn im Jahr der Bildung darf 200.000 € nicht übersteigen. Das gilt für Einzelunternehmen, Freiberufler, Personen- und Kapitalgesellschaften. |
| Begünstigte Wirtschaftsgüter | Bewegliche, abnutzbare Wirtschaftsgüter des Anlagevermögens, die betrieblich genutzt oder vermietet werden. Immobilien und Software zählen nicht. |
| Bis zu drei Jahre Zeit | Die Anschaffung darf in den drei folgenden Wirtschaftsjahren erfolgen, der Zeitpunkt innerhalb des Fensters ist frei wählbar. |
| Investition ist Pflicht | Bleibt sie aus, wird der Abzug rückwirkend aufgelöst und die Steuer nachträglich fällig, gegebenenfalls mit Verzinsung. Deshalb gehört zur Bildung immer ein Investitionsplan. |
Vereinfachte Darstellung ohne Anspruch auf Vollständigkeit, Details und Sonderfälle im Wissensbereich und beim Steuerberater. Vertiefung: IAB-Leitfaden in 10 Schritten.
Woran Sie eine gute IAB-Investition erkennen
Nicht jede Anschaffung, die steuerlich zulässig ist, ist auch wirtschaftlich sinnvoll. Sechs Kriterien, an denen Sie jede Option messen sollten, egal ob bei uns oder anderswo.
IAB-fähig
Beweglich, abnutzbar, Anlagevermögen, betriebliche Nutzung oder Vermietung. Klingt banal, scheitert aber oft: Immobilien, Beteiligungen und Software fallen durch.
Passendes Volumen
Die Investition sollte zur Höhe Ihres IAB und zu Ihrer Liquidität passen, statt sie zu sprengen. Ideal sind Wirtschaftsgüter, die es in Stufen gibt, vom fünfstelligen Einstieg bis zur Kombination mehrerer Einheiten.
Kein zweites Tagesgeschäft
Wer 60 Stunden im eigenen Betrieb arbeitet, hat keine Kapazität für einen neuen. Betrieb, Wartung und Vermarktung sollten vertraglich bei Partnern liegen, nicht bei Ihnen.
Laufende Erträge
Eine Investition, die nur Steuern spart und danach Geld kostet, ist keine Lösung. Das Wirtschaftsgut sollte nach Kosten laufende Einnahmen erwirtschaften können, nachvollziehbar vorgerechnet.
Finanzierbar
Mietkauf oder Bankfinanzierung sollten möglich sein, damit der IAB-Vorteil nicht Ihre komplette Liquidität bindet. Faustregel: Die Rate sollte in einem gesunden Verhältnis zum rechnerischen Ertrag stehen.
Prüfbar
Offene Wirtschaftlichkeitsberechnungen, benannte Partner, echte Fotos, klare Verträge und Unterlagen, die Ihr Steuerberater ohne Rückfragen versteht. Wer Zahlen versteckt, hat Gründe.
Die Paketstation, gemessen an genau diesen Kriterien
Digitale Paketstationen von parcel24box sind gewerbliche Sachwerte: Sie kaufen das Gerät, Partner bewirtschaften es, Sie erhalten die Erträge. So schneidet das Modell im Kriterien-Check ab.
| Kriterium | So erfüllt es die Paketstation |
|---|---|
| IAB-fähig | Bewegliches, abnutzbares Wirtschaftsgut des Anlagevermögens, gewerblich bewirtschaftet. Fachunterlagen für die Prüfung durch Ihren Steuerberater liegen bereit. |
| Passendes Volumen | Vier Modelle von 13.990 bis 54.990 € netto, frei kombinierbar. Vom kleinen IAB bis zur Kombination mehrerer Stationen, solange die Gewinngrenze eingehalten ist. |
| Kein Tagesgeschäft | Standortakquise, Aufstellung, Betrieb, Wartung und Abrechnung übernehmen die Betreiberpartner im Bewirtschaftungsvertrag. Bei Ihnen bleibt: Eigentümer sein. |
| Laufende Erträge | 0,80 € je Ein- und Auslagerung, rechnerisch 92 bis 863 € im Monat nach Kosten je nach Modell, beim BIG media zusätzlich Werbeeinnahmen bis 3.000 € pro Jahr. Modellrechnung, keine Garantie. |
| Finanzierbar | Mietkauf mit 20 % Eigenkapital oder individuelle Finanzierung mit 0 bis 25 % Eigenkapital (bonitätsabhängig), Beispielrechnung weiter unten. |
| Prüfbar | Wirtschaftlichkeitsberechnungen, Verträge und Marktreport frei zum Download, Partner benannt, Stationen fotografiert und in Betrieb. Prüfen Sie uns: Seriosität. |
Keine Computerbilder: echte Stationen, echte Standorte
Impressionen aus der Serienfertigung und vom laufenden Betrieb an frequentierten Einzelhandelsstandorten, anbieteroffen und rund um die Uhr erreichbar.
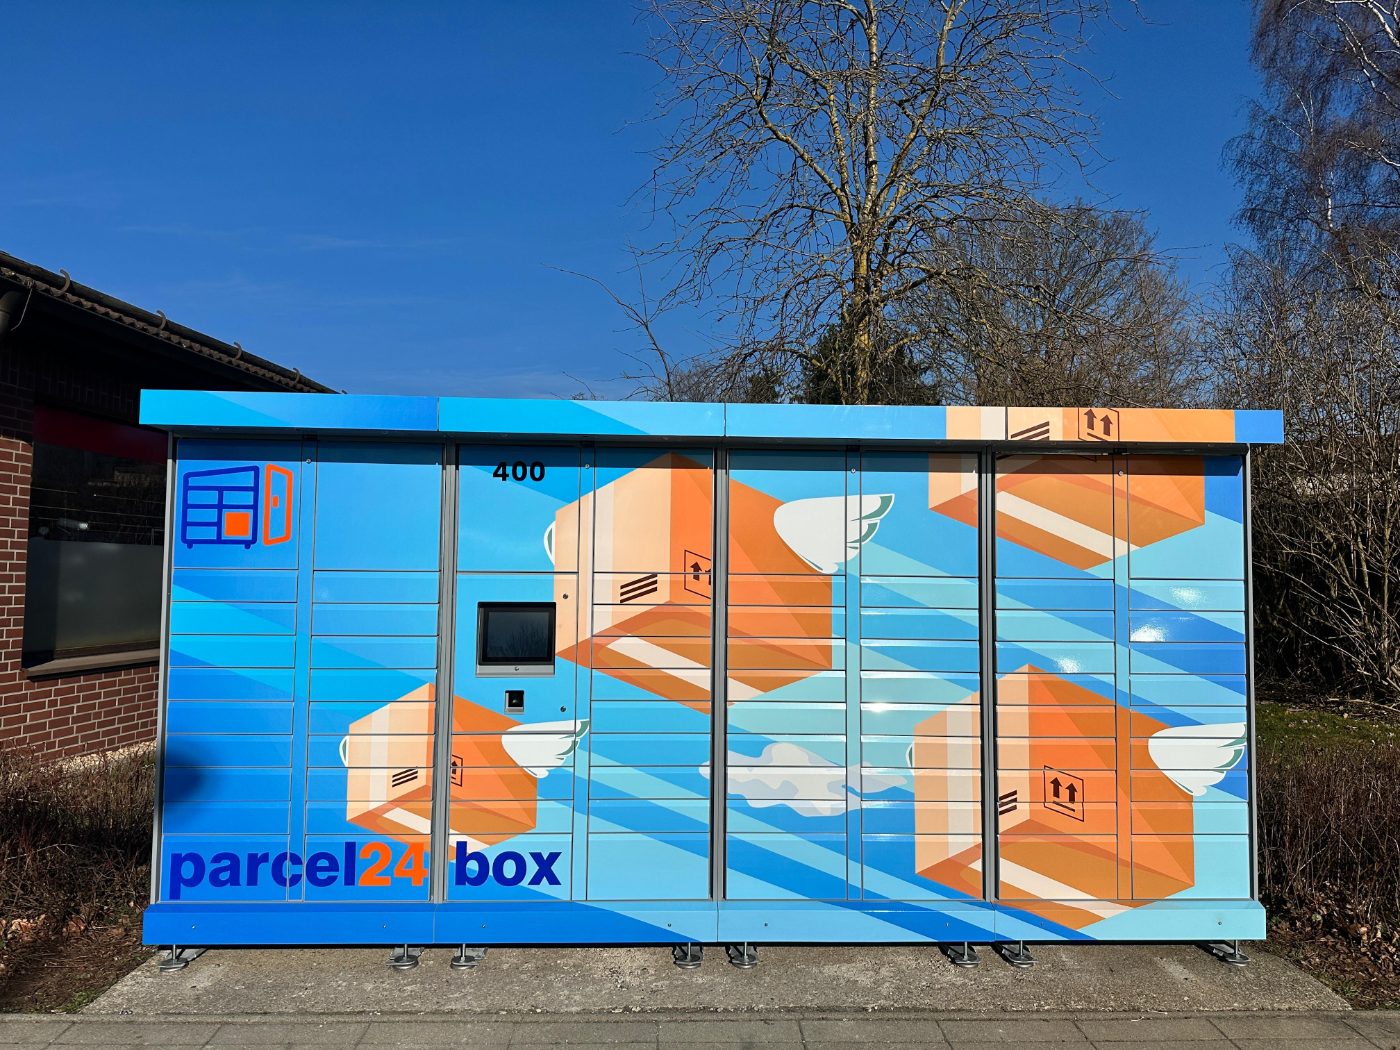
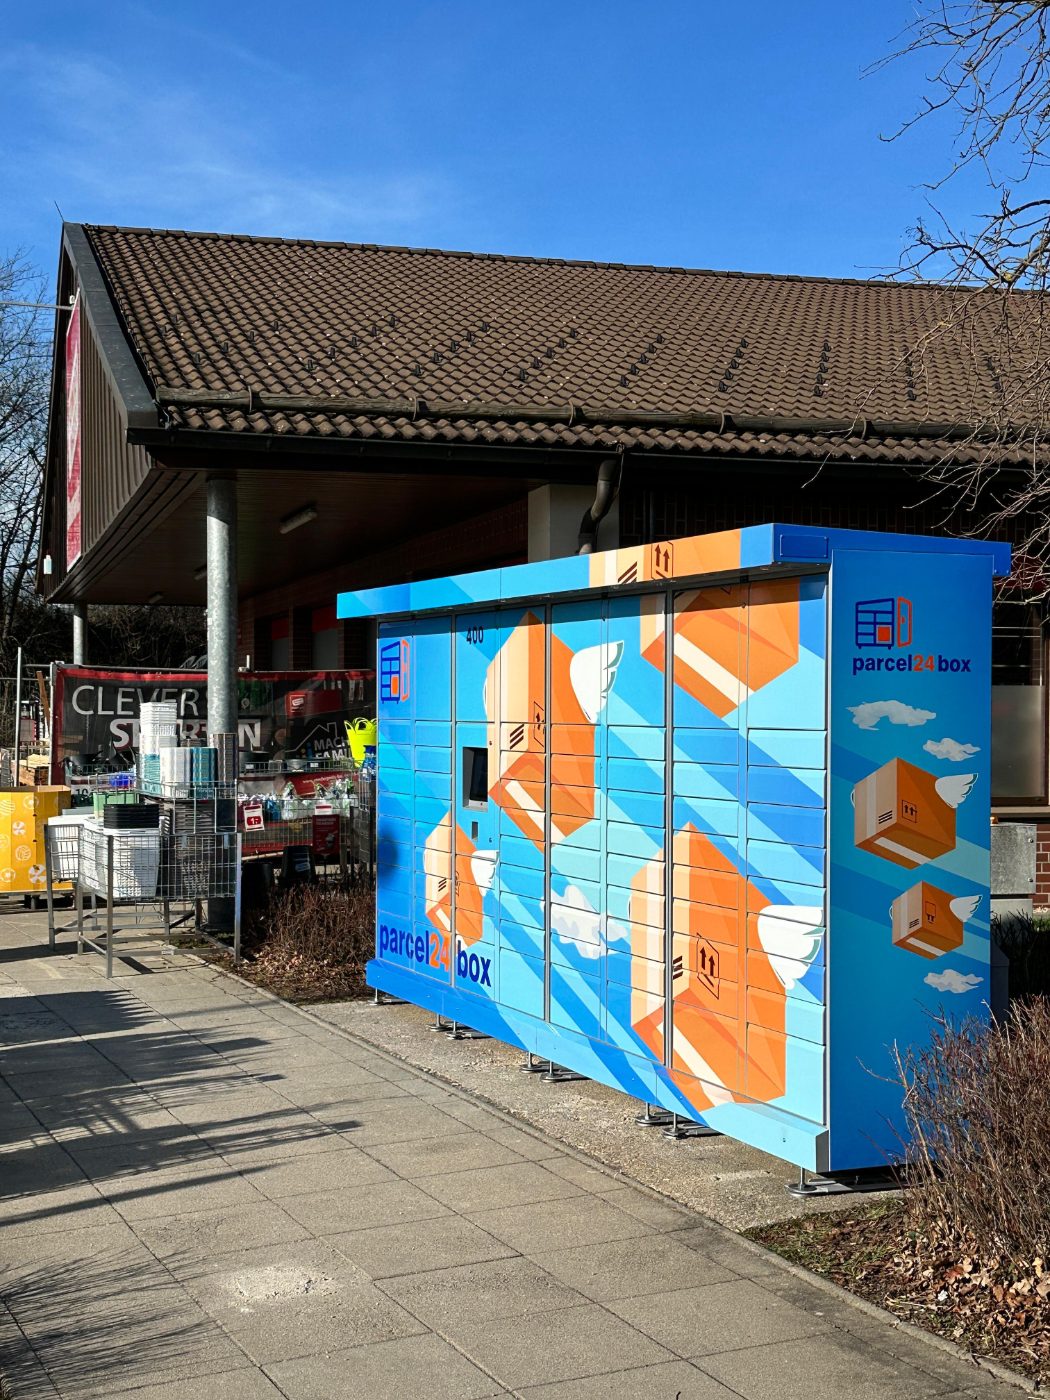
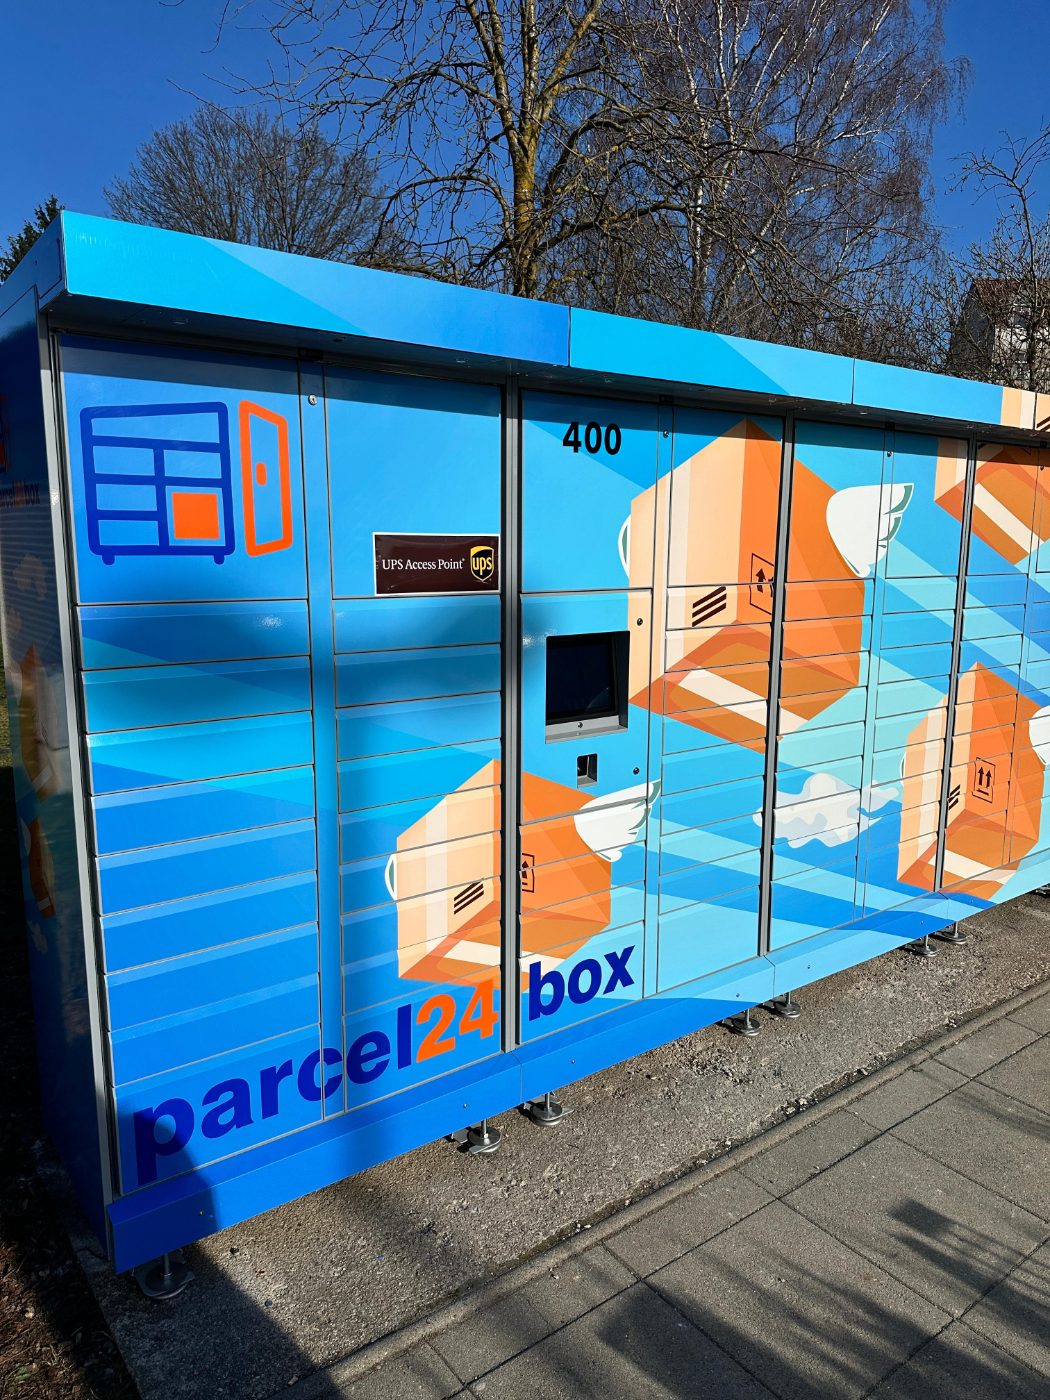
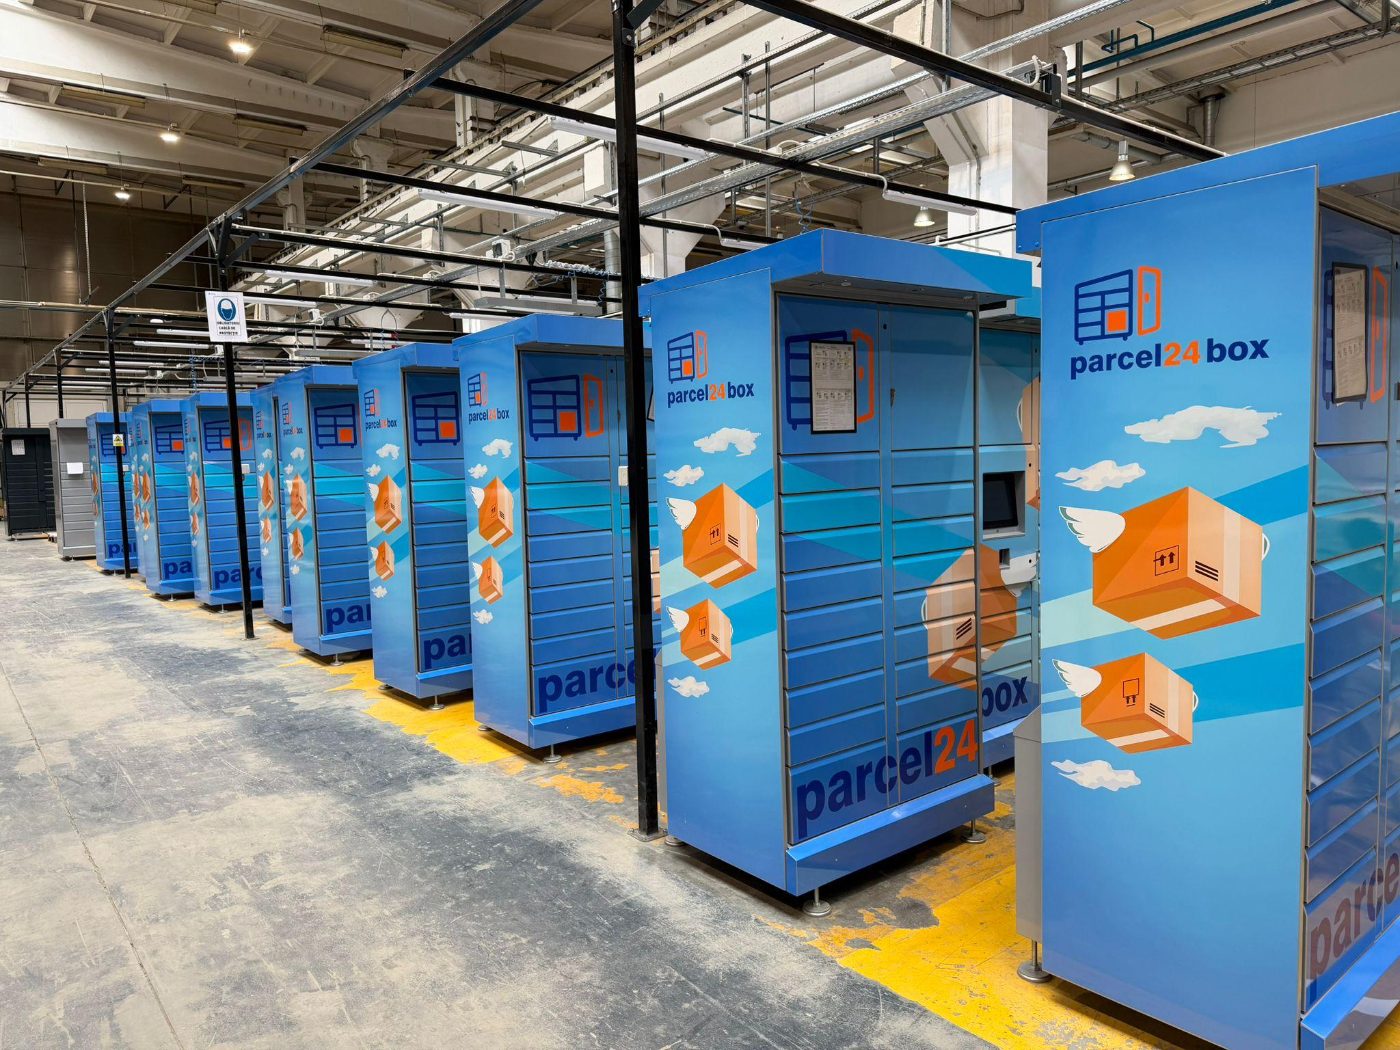
Originalaufnahmen von parcel24box-Stationen aus Produktion und Betrieb (2026). Abgebildet: Modellreihe D.Tam/D.Ark.
Wer macht was? Das Geschäftsmodell in vier Rollen
Der häufigste Einwand lautet: Ich habe keine Zeit, mich um so etwas zu kümmern. Die Antwort steckt in der Arbeitsteilung.
Eigentümer des Sachwerts
Sie kaufen die Station, sie gehört Ihnen und steht in Ihrem Anlagevermögen. Sie erhalten die Erträge je Paketvorgang und nutzen die steuerlichen Abzüge. Operative Aufgaben haben Sie keine.
Standort, Betrieb und Wartung
Die Betreiberpartner akquirieren den Standort, stellen die Station auf, betreiben, warten und reinigen sie und rechnen die Paketvorgänge ab, geregelt im Bewirtschaftungsvertrag. Eine Zahlungsverpflichtung entsteht für Sie erst mit der Finanzierungszusage.
Die Einnahmequelle
Die Stationen sind anbieteroffen: Paketdienste und Empfänger lagern ein und aus, je Vorgang werden 0,80 € vergütet. Beim BIG media vermarktet Framen, eine Gesellschaft der Springer-Media-Gruppe, zusätzlich die Werbedisplays.
Die steuerliche Gestaltung
IAB, Sonderabschreibung und degressive AfA werden von Ihrem Steuerberater geprüft und gestaltet. Dafür gibt es bei uns Fachinformationen und Mandantenunterlagen zum Weitergeben.
Vier Stationen, vier Investitionsgrößen
Vom kompakten Einstieg bis zur Medienstation mit Werbeerlösen. Jedes Modell ist einzeln IAB-fähig, Kombinationen sind möglich.
SMALL Box
D.Tam 2026 · vollautark- Fächer17
- Rendite p. a. (netto)7,90-12,27 %
- Amortisation8-13 Jahre
- Laufende Kosten p. a.527,50 €
- Ertrag über 15 Jahre16.575 €
LITTLE Box
D.Tam 2026 · vollautark- Fächer35
- Rendite p. a. (netto)11,53-17,80 %
- Amortisation6-9 Jahre
- Laufende Kosten p. a.1.055 €
- Ertrag über 15 Jahre34.575 €
MIDDLE Box
D.Ark 2026 · vollautark- Fächer51
- Rendite p. a. (netto)10,66-16,40 %
- Amortisation6-10 Jahre
- Laufende Kosten p. a.1.485 €
- Ertrag über 15 Jahre51.165 €
BIG media
D.Ark 2026 · mit Stromanschluss- Fächer71
- Rendite p. a. (netto)14,25-18,83 %
- Amortisation5-8 Jahre
- Werbeeinnahmen p. a.bis 3.000 €
- Ertrag über 15 Jahre116.915 €
Mid- bis Good-Case nach Kosten, 0,80 € Gebühr je Ein-/Auslagerung, Ø-Nutzung 25 Tage/Monat. Alle Annahmen offengelegt in den Wirtschaftlichkeitsberechnungen zum Download.
Was der Steuerhebel und die Finanzierung konkret bedeuten
Zwei Beispielrechnungen mit offengelegten Annahmen: einmal der steuerliche Effekt einer größeren Kombination, einmal ein einzelnes Modell im Mietkauf.
| Beispiel 1 · Der Steuerhebel: Fallbeispiel mit mehreren Stationen | |
|---|---|
| Investition | 205.950 € netto (Kombination mehrerer Stationen) |
| Steuerentlastung im ersten Jahr | 62.280 € durch IAB, Sonderabschreibung und degressive AfA (Beispielannahmen, u. a. Steuersatz) |
| Der Effekt | Fast ein Drittel der Investition kommt über die Steuer zurück, bevor die Stationen ihr erstes volles Betriebsjahr hinter sich haben. Kompletter Rechenweg im Fallbeispiel. |
| Beispiel 2 · Die Finanzierung: BIG media im Mietkauf (Beispielannahmen) | |
|---|---|
| Kaufpreis | 54.990 € netto |
| Eigenkapital (20 %) | 10.998 € |
| Finanzierungssumme | 43.992 €, Laufzeit 72 Monate, Kaufoption am Ende 25 % (13.748 €) |
| Monatliche Rate | rund 497 €, im Mietkauf steuerlich als Betriebsausgabe absetzbar |
| Rechnerischer Ertrag | rund 653 € pro Monat nach Kosten (Mid- bis Good-Case inkl. Werbeeinnahmen) |
| Rechnerischer Überschuss | rund 156 € pro Monat, die Station trägt ihre Rate im Beispiel selbst. Modellrechnung, keine Garantie; entscheidend ist die Auslastung am Standort. |
Beispielannahmen wie im Investitionsrechner: Mietkauf mit 20 % Eigenkapital, 72 Monate, Kaufoption 25 %; Erträge aus den Wirtschaftlichkeitsberechnungen des Anbieters. Konditionen sind bonitätsabhängig und kein Angebot.
Warum ausgerechnet Paketstationen? Der Markt liefert die Antwort.
Eine Investition ist nur so gut wie die Nachfrage nach ihrer Leistung. Vier belegbare Zahlen aus dem Marktreport.
4,37 Milliarden Sendungen pro Jahr
So viele Pakete bewegt der deutsche Markt bereits heute, Tendenz steigend durch E-Commerce und Re-Commerce. Jede Sendung braucht einen Übergabepunkt.
Rund 60 % der Zustellkosten: letzte Meile
Der teuerste Teil jeder Zustellung ist der Weg zur Haustür. Stationen bündeln Zustellungen und senken diese Kosten, deshalb treiben Paketdienste den Ausbau.
Bedarf: ca. 160.000 Stationen. Bestand: ca. 23.000.
Zwischen dem geschätzten Bedarf und dem heutigen Bestand liegt eine Lücke von weit über 100.000 Stationen. Genau in diese Lücke hinein werden neue Standorte aufgebaut.
613 Mio. € digitale Außenwerbung
Die Netto-Erlöse der digitalen Außenwerbung in Deutschland lagen 2025 bei rund 613 Mio. €, ein Plus von durchschnittlich 20,8 % pro Jahr seit 2021. Davon profitieren die Displays der BIG-media-Stationen.
Quellen und Methodik im Marktreport Paketstationen, frei zugänglich in den Downloads.
Welche Risiken bestehen, und was sie begrenzt
Kein gewerblicher Sachwert ist risikofrei, auch dieser nicht. Wir benennen die Risiken lieber selbst, als dass Ihr Steuerberater sie finden muss.
| Risiko | Was es begrenzt |
|---|---|
| Auslastung bleibt hinter den Szenarien zurück | Die Erträge hängen vom Paketvolumen am Standort ab. Begrenzend wirken die Standortprüfung vor dem Kauf, frequenzstarke Einzelhandelslagen und die Anbieteroffenheit für alle Paketdienste. Eine Garantie gibt es nicht, deshalb rechnen alle Szenarien konservativ nach Kosten. |
| Kein geeigneter Standort verfügbar | Die Standortakquise übernehmen die Betreiberpartner, eine Zahlungsverpflichtung entsteht erst mit Ihrer Finanzierungszusage. Eigene Flächen können Sie im Antrag als Wunschstandort angeben. |
| Defekt oder Vandalismus | Wartung und Instandhaltung liegen beim Betreiberpartner, die laufenden Kosten in den Rechnungen enthalten bereits Betrieb, Wartung und Versicherung. |
| Abhängigkeit von Vertragspartnern | Rollen und Pflichten sind im Kauf- und Bewirtschaftungsvertrag geregelt, die Verträge sind vor Vertragsschluss einsehbar und können vom eigenen Anwalt oder Steuerberater geprüft werden. |
| Eingeschränkte Liquidität des Sachwerts | Eine Paketstation ist kein Börsenprodukt, ein Verkauf braucht einen Käufer. Dafür ist sie ein physisches Wirtschaftsgut mit eigenem Ertrag, das unabhängig von Kursbewegungen arbeitet. |
| Steuerliche Fehleinschätzung | Die Gestaltung gehört in die Hände Ihres Steuerberaters. Wir liefern die Fachunterlagen, versprechen aber keine individuelle Steuerersparnis. |
Nehmen Sie diese Seite mit zu Ihrem Steuerberater
Eine gute IAB-Entscheidung fällt nicht gegen den Steuerberater, sondern mit ihm. Deshalb gibt es bei uns einen eigenen Bereich mit § 7g-Fachinformationen, Mandantenunterlagen und allen Wirtschaftlichkeitsberechnungen zum Weiterreichen. Viele Gespräche führen wir auf Wunsch zu dritt.
Der 2-Minuten-Check: Passt eine Paketstation zu Ihrem IAB?
Vier kurze Fragen, keine Pflichtangaben zu Beträgen. Am Ende sehen Sie eine erste Einordnung und wir melden uns mit einer persönlichen Einschätzung, kostenfrei und unverbindlich.
Sind Sie unternehmerisch tätig?
Der IAB setzt einen Betrieb voraus, egal ob Einzelunternehmen, Freiberufler oder Gesellschaft.
Wo liegt Ihr Jahresgewinn ungefähr?
Eine grobe Spanne genügt. Die Gewinngrenze für den IAB liegt bei 200.000 € im Jahr der Bildung.
Wie ist der Stand bei Ihrem Investitionsabzugsbetrag?
Beides ist ein guter Ausgangspunkt, die Reihenfolge ist flexibel.
Wann möchten Sie investieren?
Investieren können Sie jederzeit, die Antwort hilft uns nur bei der Einordnung.
Wohin dürfen wir die persönliche Einschätzung senden?
Kostenfrei und unverbindlich. Keine Werbekette, Sie hören einmal persönlich von uns.
Vielen Dank, Ihre Anfrage ist eingegangen.
Wir melden uns in der Regel innerhalb eines Werktags mit einer persönlichen Einschätzung. Eine Bestätigung ist auf dem Weg in Ihr Postfach.
IAB und Investition: die häufigsten Fragen
Kompakte Antworten auf das, was Unternehmer und ihre Steuerberater am häufigsten wissen wollen. Mehr davon in der großen FAQ-Datenbank.
Aus Ihrem IAB soll eine Investition werden, die sich trägt.
Der 15-Minuten-Strategiecheck ordnet Ihre Situation ein: IAB-Status, passendes Modell, Finanzierung. Kostenfrei, unverbindlich, gern gemeinsam mit Ihrem Steuerberater.